Несколько месяцев назад мы анализировали доходность американских акций за столетие. Сегодня мы определим, какой портфель был лучшим за последние 50 лет, рассматривая следующие классы активов:
- Акции США
- Международные акции
- Инвестиционные фонды недвижимости (REIT)
- Корпоративные облигации США
- 10-летние казначейские облигации США
- 3-месячные казначейские векселя США
- Золото
- Сырьевые товары
- Жилая недвижимость США
Сперва изучим данные о годовой доходности за период с 1972 по 2025 год (54 года), опубликованные BullionVault, чтобы определить оптимальный/лучший портфель за этот период. Но прежде чем мы посмотрим на оптимальный портфель, давайте разберёмся, как различные классы активов показывали себя начиная с 1972 года.
Как активы показывали себя с 1972 года
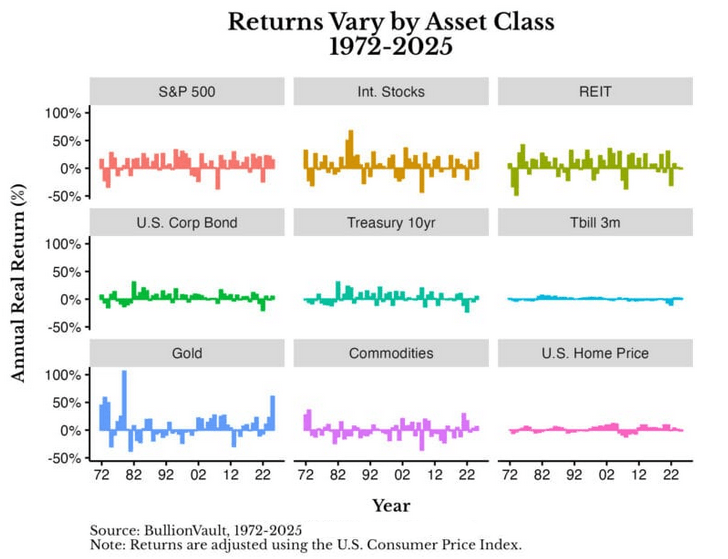
С 1972 года инвесторы столкнулись с чрезвычайно широким спектром рыночных условий: были периоды бычьего рынка и медвежьего рынка, рецессии, инфляционные периоды и всё, что находится на их пересечении. В результате доходность различных классов активов сильно различалась. Ниже приведён график, иллюстрирующий это для девяти перечисленных выше классов активов:
Есть несколько важных моментов, которые следует отметить в отношении этой доходности:
- Актив с наибольшим количеством лет самой высокой доходности = золото В течение 13 лет из 54 золото было классом активов с самой высокой доходностью. Это означает, что золото занимало первое место примерно в одном году из четырёх.
- Актив с наибольшим количеством лет самой низкой доходности = сырьевые товары/золото Сырьевые товары и золото разделили первое место по количеству лет с самой низкой доходностью. Каждый из этих классов активов показывал наихудшую доходность в 11 годах из 54.
- Лучшая совокупная доходность = S&P 500 Один доллар инвестированный в индекс S&P 500 в 1972 году, к 2025 году превратился бы в $35,90 в реальном выражении. Это значительно превосходит результат всех остальных классов активов.Для сравнения, вот во что превратился бы доллар, инвестированный в 1972 году, к концу 2025 года (также в реальном выражении) в трёх следующих по темпам роста классах активов:* Золото = $12,89
* REIT = $12,26
* Международные акции = $11,27 - Худшая совокупная доходность = сырьевые товары Сырьевые товары продемонстрировали отрицательную реальную доходность в период с 1972 по 2025 год: один доллар, инвестированный в 1972 году, к 2025 году сжался бы до $0,42. Более того, эта отрицательная доходность сопровождалась высокой волатильностью. Стандартное отклонение доходности сырьевых товаров составляло 14% в год, при этом долгосрочного роста они всё равно не обеспечили.
- Самый волатильный актив = золото Лучшим годом для золота был 1979-й, когда оно принесло +106%, а вскоре после этого последовал худший год — 1981-й, когда доходность составила −37,6%. За все 54 года стандартное отклонение составило 24,7%, что является самым высоким показателем среди рассматриваемых нами классов активов. Если вы владеете золотом, будьте готовы к тому, что на этом пути вас могут ожидать как очень большие выигрыши, так и очень большие потери.
- Наименее волатильный актив = 3-месячные казначейские векселя США Неудивительно, что 3-месячные казначейские векселя являются наименее волатильным активом, поскольку по сути они эквивалентны наличным деньгам (или безрисковой ставке). Однако за более низкую волатильность приходится платить — более низким долгосрочным ростом. Один доллар, инвестированный в 3-месячные казначейские векселя в 1972 году, к 2025 году превратился бы лишь в $1,14 в реальном выражении. Это ничто по сравнению с общим ростом S&P 500 до $35,90 или ростом международных акций до $11,27 в реальном выражении за тот же период.
- Лучший инструмент хеджирования инфляции = сырьевые товары (а золото — если вам повезёт) Если разделить данные на периоды высокой инфляции (>4% по CPI) и низкой инфляции (≤4% по CPI), то сырьевые товары, как правило, показывают лучшие результаты среди всех активов. Несмотря на слабую долгосрочную доходность, средняя годовая доходность сырьевых товаров в периоды высокой инфляции была примерно на 2,9 процентного пункта выше, чем в периоды низкой инфляции, тогда как медианная годовая доходность была практически одинаковой. Для большинства других классов активов этого не наблюдалось. Например, в периоды высокой инфляции средняя доходность S&P 500 была на 11 процентных пунктов ниже, а медианная доходность — на 17 процентных пунктов ниже, чем в периоды низкой инфляции. Аналогичным образом, международные акции, REIT, корпоративные облигации США и 10-летние казначейские облигации показывали худшие результаты в периоды высокой инфляции. Если использовать среднюю или медианную доходность, она в такие периоды была примерно на 8 процентных пунктов ниже (а иногда и более).Золото представляет собой сложный особый случай. Средняя годовая доходность золота в периоды высокой инфляции была на 5,6 процентного пункта выше, чем в периоды низкой инфляции. Это самый высокий показатель среди всех изученных активов. Однако медианная доходность золота в периоды высокой инфляции была фактически на 7,7 процентного пункта ниже. Это показывает, что способность золота выступать в качестве инструмента защиты от инфляции основана на нескольких исключительно сильных годах — например, +106% в 1979 году, +59% в 1973 году, +49% в 1974 году и т. д. — которые вовсе не обязательно повторятся в будущем. Например, совсем недавно золото показало годовую доходность +60% в 2025 году, однако произошло это через три года после того, как инфляция достигла пика в 2022 году.
Главный вывод из анализа этих данных заключается в том, что ни один отдельный класс активов не доминирует во всех отношениях. Одни активы обеспечивают больший рост, другие сопряжены с большим риском, а некоторые хорошо работают только в определённых экономических режимах. Будут ли эти классы активов вести себя аналогичным образом в будущем — вопрос открытый.
Теперь, когда мы посмотрели, как различные классы активов показывали себя в реальном выражении начиная с 1972 года, возникает вопрос: «каким было бы оптимальное сочетание активов, позволяющее получить максимальную доходность с поправкой на риск?»
Что входит в оптимальный портфель
Если говорить о портфеле с наибольшей доходностью с поправкой на риск (risk-adjusted return, измеряемой коэффициентом Шарпа) за период 1972–2025 годов — то есть об «Оптимальном портфеле», — ответ таков:
- Жилая недвижимость США = 36%
- S&P 500 = 27%
- Золото = 18%
- 10-летние казначейские облигации = 16%
- REIT = 3%
Обратите внимание, что 3-месячные казначейские векселя здесь отсутствуют, поскольку они используются в качестве безрисковой ставки. Поэтому по определению они не могут входить в Оптимальный портфель.
Распределение активов в Оптимальном портфеле может вас удивить. Одна из ключевых причин заключается в том, что американская жилая недвижимость менее волатильна, поскольку её рыночная стоимость пересматривается реже, и при этом с 1972 года она обеспечивала вполне хорошую доходность. В результате жилая недвижимость США добавляла в портфель приличную доходность, практически не увеличивая при этом риск. Это можно увидеть на графике ниже, на котором показаны годовая доходность и риск (стандартное отклонение) Оптимального портфеля, граница эффективности (efficient frontier), а также ряда других портфелей и отдельных классов активов:
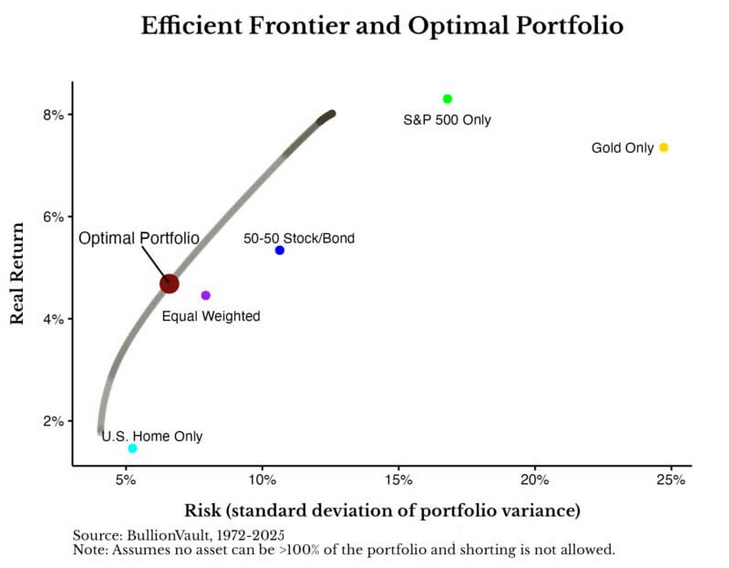
Как видно, Оптимальный портфель обеспечивает максимальную доходность на единицу риска. Вы не можете увеличить доходность относительно этой точки, не увеличив одновременно принимаемый вами риск.
Например, хотя реальная средняя годовая доходность S&P 500 составляла около 8,3% (примерно на 77% выше, чем 4,7% в год у Оптимального портфеля), его стандартное отклонение составляло 16,8% в год — то есть было на 155% выше, чем 6,6% у Оптимального портфеля. Иными словами, владение S&P 500 обеспечивало бы вам 1,77-кратную среднюю годовую доходность Оптимального портфеля, но при этом сопрягалось бы с 2,55-кратным риском.
Обратите внимание, что здесь используются арифметические средние, именно на них строится эффективная граница. Если бы вместо этого мы использовали геометрические средние, разрыв в доходности существенно сократился бы: 6,9% в год для S&P 500 против 4,5% в год для Оптимального портфеля. Теперь разница в доходности составила бы 1,54 раза (вместо 1,77 раза при использовании арифметической доходности), тогда как разница в риске — 2,55 раза — осталась бы неизменной. Из-за волатильности S&P 500 теряет примерно 1,4 процентного пункта доходности в год, тогда как Оптимальный портфель теряет лишь 0,2 процентного пункта. Отсутствие необходимости восстанавливаться после крупных потерь само по себе является источником доходности для Оптимального портфеля.
Визуально это можно увидеть на графике ниже, где показаны годовые просадки (drawdowns) каждого портфеля за период 1972–2025 годов:
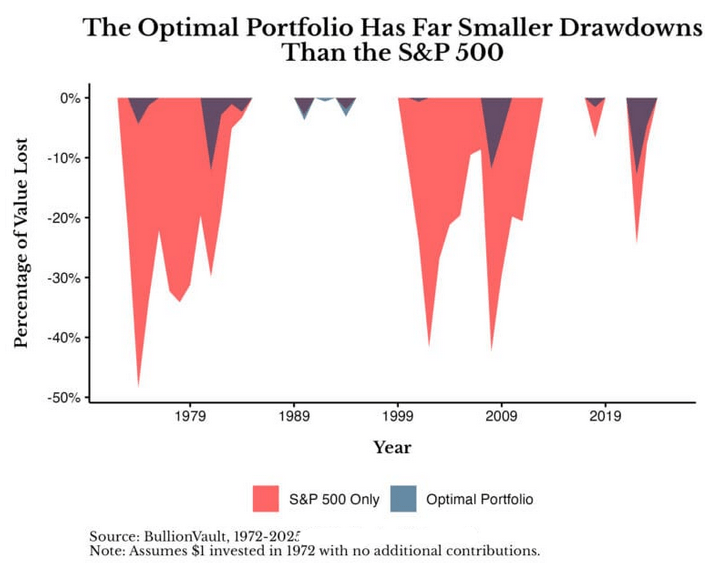
За этот период максимальная просадка Оптимального портфеля составила около 13% — в 2022 году — по сравнению с 48% у S&P 500, зафиксированными в 1974 году. Эта разница показывает, почему оптимизация портфеля может быть настолько мощным инструментом. Теоретически вы могли бы взять Оптимальный портфель и увеличить его плечо (то есть занять деньги), чтобы получить такую же доходность, как у S&P 500, одновременно принимая на себя меньший общий риск.
На практике это сложнее, чем кажется. Увеличение плеча Оптимального портфеля в 1,77 раза работает только в том случае, если вы можете занимать деньги примерно под безрисковую ставку, осуществлять ребалансировку без существенных издержек и быть готовым к потенциальному margin call — требованию брокера внести дополнительные средства при недостаточном обеспечении. Поэтому большинство инвесторов не могут настолько легко увеличивать плечо своих активов.
Однако здесь есть одно частичное исключение — жилая недвижимость. 30-летняя ипотека с фиксированной процентной ставкой является наиболее распространённым источником кредитного плеча, доступным обычному домохозяйству в США. Что ещё важнее, по такой ипотеке не может произойти margin call. Это означает, что многие американские домохозяйства уже фактически используют частично плечевую версию Оптимального портфеля, даже не осознавая этого.
Согласно расчёту на основе Survey of Consumer Finances за 2022 год, медианный американский домовладелец держит 51% своего собственного капитала в доме — через стоимость принадлежащей ему доли недвижимости (home equity). Тот факт, что Оптимальный портфель предполагает 36%-ную долю жилой недвижимости, является результатом, который не так уж сильно отличается от структуры активов многих существующих домовладельцев.
Конечно, некоторые могут утверждать, что собственный дом вообще не следует считать частью инвестиционного портфеля, поскольку жильё является потребительским благом. Вполне обоснованное утверждение, поэтому повторно рассчитаем Оптимальный портфель, исключив американскую жилую недвижимость как класс активов. Без американской жилой недвижимости Оптимальный портфель за период 1972–2025 годов выглядел бы следующим образом:
- S&P 500 = 43%
- Золото = 26%
- 10-летние казначейские облигации = 22%
- REIT = 9%
Доля американской жилой недвижимости в размере 36% распределилась между оставшимися четырьмя классами активов:
- +16% к S&P 500;
- +8% к золоту;
- +6% к 10-летним казначейским облигациям;
- +6% к REIT.
После этого изменения новый Оптимальный портфель начинает выглядеть как более агрессивная версия Постоянного портфеля (Permanent Portfolio) — 25% акций, 25% золота, 25% облигаций и 25% денежных средств. Если заменить 25% денежных средств акциями и некоторой долей REIT, сходство становится устойчивым. Это ещё лучше видно, если добавить Постоянный портфель на график границы эффективности, который мы рассматривали ранее:
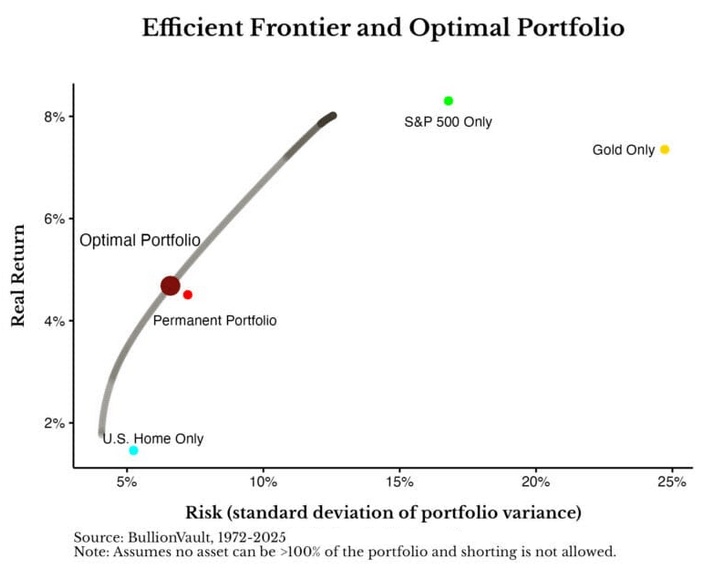
Это не аргумент ни за, ни против Постоянного портфеля или Оптимального портфеля. Оба этих портфеля исторически показывали отличные результаты. Но история — это прошлое, тогда как инвестировать нам приходится в будущее. И, к сожалению, Оптимальный портфель является идеальным решением для мира вчерашнего дня, а не для мира завтрашнего. Именно поэтому «лучший» портфель всегда будет иллюзией.
Почему лучшего портфеля не существует
Представьте себе мир через 50 лет. Будет ли Оптимальный портфель за следующие 50 лет (2026–2075) выглядеть так же, как Оптимальный портфель за предыдущие 54 года (1972–2025)?
Без шансов. Откуда мы это можем знать? Потому что Оптимальный портфель в 1998 году сильно отличался от сегодняшнего. Например, если рассчитать Оптимальный портфель для периода 1972–1998 годов — то есть для половины имеющегося набора данных, — мы получим следующее:
- S&P 500 = 68%
- Золото = 24%
- Международные акции = 6%
- Корпоративные облигации США = 2%
Здесь есть некоторое сходство с Оптимальным портфелем за 1972–2025 годы: в нём также присутствуют значительные доли S&P 500 и золота. Но на этом сходство практически заканчивается. Оптимальный портфель 1972–1998 годов включает международные акции и корпоративные облигации США, но полностью исключает 10-летние казначейские облигации, REIT и американскую жилую недвижимость. Да, именно американская жилая недвижимость, которая составляла 36% Оптимального портфеля за 1972–2025 годы, вообще отсутствует в Оптимальном портфеле 1972–1998 годов!
Когда мы говорим, что Оптимальный портфель для периода 2026–2075 годов не будет похож на тот, который оказался оптимальным для 1972–2025 годов, именно это мы и имеем в виду. Причина не в пессимизме по отношению к американским акциям или скептического отношения к золоту и т.д. Причина в том, что МЫ НЕ ЗНАЕМ БУДУЩЕГО.
Возможно, США объявят дефолт по своему долгу. Возможно, золото выйдет из моды. Возможно, демографический переход отправит REIT на путь медленного угасания. Именно это и делает оптимизацию портфеля настолько сложным «видом искусства». Вы получаете идеальное решение проблемы, которой больше не существует. Мир меняется — и вместе с ним меняется всё, что вы знали об этом мире.
Именно поэтому Оптимальный портфель — это иллюзия. Потому что вы никогда не сможете иметь его в будущем — вы можете увидеть его только оглядываясь назад. Потому что будущее похоже на прошлое…до тех пор, пока оно не перестаёт быть на него похоже. Всё это в очередной раз убеждает нас в том, что настоящий оптимальный портфель — это тот, которого вы способны придерживаться независимо от того, что мир преподнесёт нам в будущем.