Как развивался бум на мировом фондовом рынке
Визуализация отражает динамику рыночной капитализации акций в период с 2011 по 2025 год на основе данных Всемирной федерации бирж (World Federation of Exchanges), опубликованных в справочнике SIFMA «Capital Markets Fact Book».
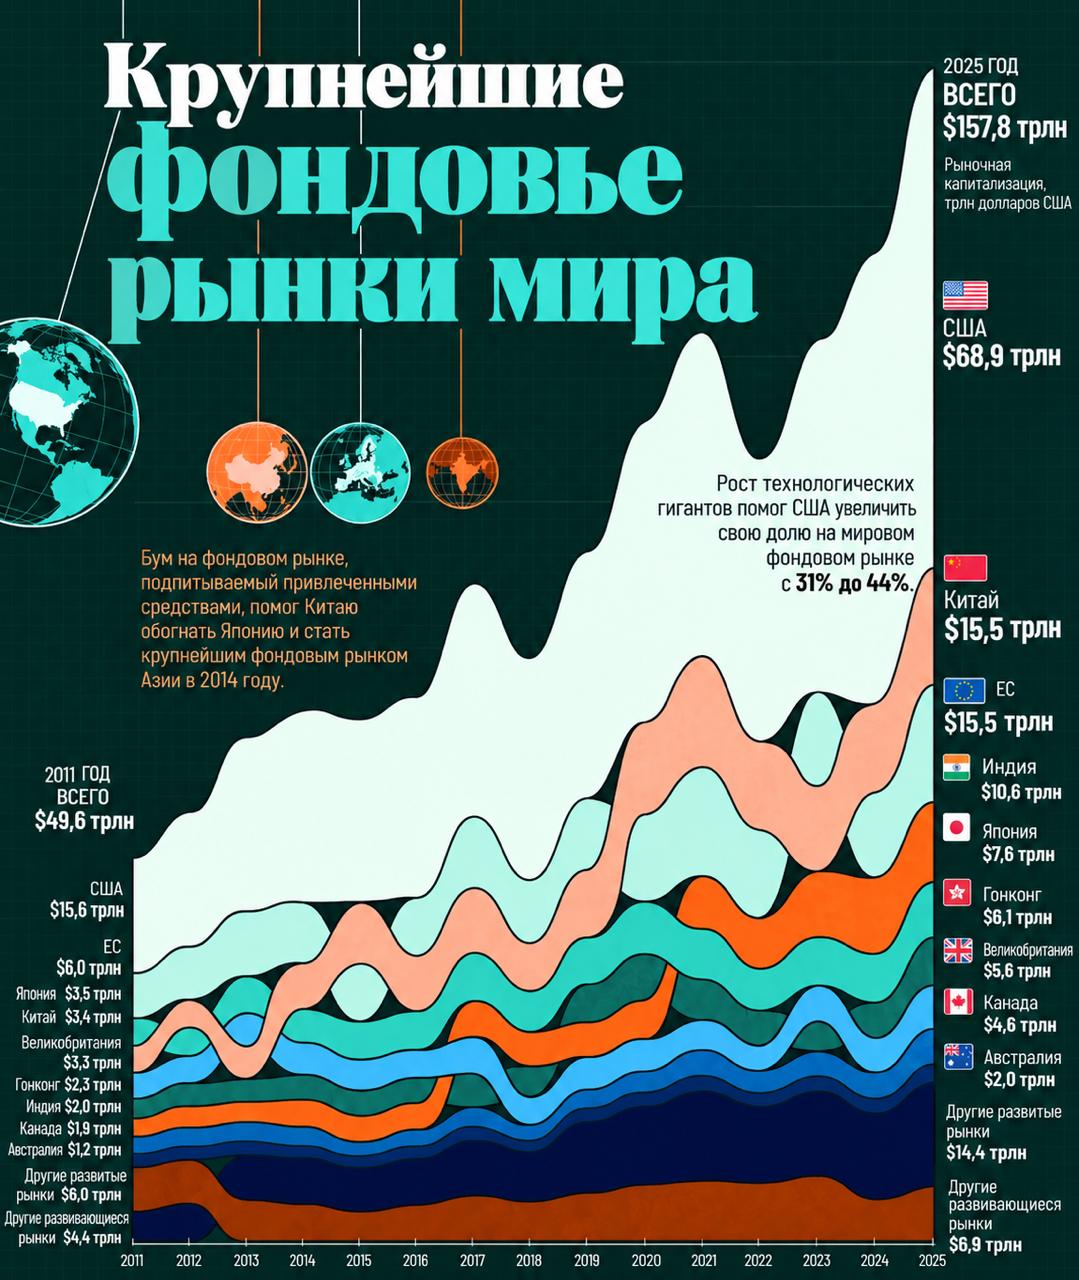
Рыночная капитализация представляет собой стоимость акций находящихся в обращении по текущим ценам. Все показатели приведены в долларах США и не скорректированы с учетом инфляции.
Изменения в рейтинге лидеров фондовых рынков
США уверенно вырвались вперед, увеличив рыночную капитализацию с 15,6 трлн долларов в 2011 году до 68,9 трлн долларов в 2025 году. Доля страны в общемировом показателе выросла с менее чем трети до примерно 44%.
Но следом за США расстановка сил изменилась. В 2014 году фондовый рынок Китая обошел японский на фоне резкого роста активности покупателей акций, а в 2021 году Японию опередила Индия. К 2025 году показатели Китая и Европейского союза сравнялись и составили примерно по 15,5 трлн долларов.
В таблице ниже представлены крупнейшие фондовые рынки мира в 2011 и 2025 годах.
| Фондовый рынок | Рыночная капитализация (трлн) | |
|---|---|---|
| 2011 | 2025 | |
| США | 15.6 | 68.9 |
| Китай | 3.4 | 15.5 |
| ЕС | 6.0 | 15.5 |
| Индия | 2.0 | 10.6 |
| Япония | 3.5 | 7.6 |
| Гонконг | 2.3 | 6.1 |
| Великобритания | 3.3 | 5.6 |
| Канада | 1.9 | 4.6 |
| Австралия | 1.2 | 2.0 |
| Другие развитые рынки | 4.4 | 14.4 |
| Другие развивающиеся рынки | 6.0 | 6.9 |
| Общий итог | 49.6 | 157.8 |
Тенденция к росту доли США на мировом фондовом рынке сменилась в 2025 году. Хотя рыночная капитализация США продолжала расти, доля страны в общемировом объеме снизилась с примерно 47% в 2024 году до 44% в 2025 году, поскольку рынки других регионов росли быстрее. Тем не менее, именно в США базируются Нью-Йоркская фондовая биржа (NYSE) и Nasdaq — две крупнейшие фондовые биржи мира.
Как технологические гиганты усилили лидерство США
Рост крупных технологических компаний помогает объяснить увеличение веса американского рынка. Компании, деятельность которых строится вокруг программного обеспечения, цифровой рекламы и облачных вычислений, могут обслуживать клиентов по всему миру, что позволяет их выручке расти далеко за пределами экономики США.
В последнее время дополнительным источником энтузиазма инвесторов стал искусственный интеллект. Достижения в области ИИ и последовавший за ними интерес инвесторов способствовали росту оценочной стоимости ряда технологических компаний. Ожидания будущей прибыли могут привести к росту цен на акции задолго до того, как эта прибыль будет фактически получена, что оказывает существенное влияние на рынок в целом.
В частности, именно на долю акций так называемой «Великолепной семерки» (Magnificent Seven) пришлась основная часть совокупной доходности индекса S&P 500 как в 2024, так и в 2025 году. В эту группу входят компании Alphabet, Amazon, Apple, Meta, Microsoft, NVIDIA и Tesla.
Разрыв между размером рынка и масштабом экономики
Фондовый рынок отражает оценку инвесторами публичных компаний, а не совокупный объем производства всей экономики. В этот показатель не входят частные компании, в то время как публичные транснациональные корпорации могут получать значительную выручку за рубежом.
Бум на китайском рынке в середине 2010-х годов демонстрирует, как финансовые условия могут менять оценки активов. Масштабные покупки с использованием заемных средств способствовали ралли 2015 года, за которым тем же летом последовал резкий разворот цен. Использование заемных средств может усиливать покупательную способность в период роста и увеличивать давление, вынуждающее продавать активы, когда цены падают.
В приведенной ниже таблице показано, как менялась рыночная капитализация ведущих фондовых рынков в период с 2011 по 2025 год.
| Год | Рыночная капитализация (трлн долл. США) | |||||||
|---|---|---|---|---|---|---|---|---|
| Австралия | Канада | Китай | ЕС | Индия | Япония | Великобритания | США | |
| 2011 | 1.2 | 1.9 | 3.4 | 6.0 | 2.0 | 3.5 | 3.3 | 15.6 |
| 2012 | 1.4 | 2.1 | 3.7 | 6.9 | 2.5 | 3.7 | 3.4 | 18.7 |
| 2013 | 1.4 | 2.1 | 3.9 | 8.6 | 2.3 | 4.5 | 4.4 | 24.0 |
| 2014 | 1.3 | 2.1 | 6.0 | 7.9 | 3.1 | 4.4 | 4.0 | 26.3 |
| 2015 | 1.2 | 1.6 | 8.2 | 7.6 | 3.0 | 4.9 | 3.9 | 25.1 |
| 2016 | 1.3 | 2.0 | 7.3 | 7.7 | 3.1 | 5.1 | 3.5 | 27.4 |
| 2017 | 1.5 | 2.4 | 8.7 | 9.8 | 4.7 | 6.2 | 4.5 | 32.1 |
| 2018 | 1.3 | 1.9 | 6.3 | 8.1 | 4.1 | 5.3 | 3.6 | 30.4 |
| 2019 | 1.5 | 2.4 | 8.6 | 9.7 | 4.3 | 6.2 | 4.2 | 34.1 |
| 2020 | 1.7 | 2.6 | 12.3 | 11.1 | 5.1 | 6.7 | 4.0 | 41.6 |
| 2021 | 1.9 | 3.3 | 14.4 | 13.8 | 7.1 | 6.5 | 3.8 | 48.5 |
| 2022 | 1.7 | 2.8 | 11.5 | 11.0 | 6.8 | 5.4 | 3.1 | 40.3 |
| 2023 | 1.8 | 3.1 | 10.9 | 12.6 | 8.7 | 6.1 | 4.5 | 49.0 |
| 2024 | 1.7 | 3.4 | 11.6 | 11.1 | 10.3 | 6.3 | 4.4 | 62.2 |
| 2025 | 2.0 | 4.6 | 15.5 | 15.5 | 10.6 | 7.6 | 5.6 | 68.9 |