После слабого начала 2026 года в II квартале белорусская экономика заметно ускорилась — прирост реального ВВП составил 3,2 % г / г (против падения на 0,2 % г / г за I квартал 2026 года). Ключевыми факторами роста стали восстановление инвестиционной активности и высокое потребление на фоне растущих доходов населения. Внешний спрос остается достаточно сдержанным. По итогам июня 2026 года инфляция составила 4,3 % г / г (против 6,8 % в 2025 году). Замедлению инфляции способствовали достаточно благоприятный внешний фон, связанный в том числе с замедлением роста цен в России, которые нивелировали проинфляционное влияние сильного внутреннего спроса. Увеличение экспорта услуг способствовало сбалансированности внешней торговли. Повышенной волатильности на внутреннем валютном рынке не наблюдалось, а покупка Национальным банком валюты способствовала пополнению резервов. В среднесрочной перспективе белорусская экономика будет расти темпами, близкими к равновесным. В 2027‑2029 годах темпы роста экономики ожидаются в диапазоне 1‑2 % после прироста реального ВВП в 2026 году на 2 %. Давление со стороны внутреннего спроса и напряженность на рынке труда при ослаблении дезинфляционного влияния внешних факторов обусловят некоторое ускорение роста цен в 2027 году с последующим приближением инфляции к среднесрочной цели 5 %.
Реальный сектор и рынок труда
Экономическая активность в Беларуси ускорилась в II квартале 2026 года. Прирост реального ВВП в целом за первую половину 2026 года составил 1,5 % г / г. При этом после спада в I квартале (–0,2 % г / г) в II квартале экономическая активность заметно ускорилась, до 3,2 % г / г. По нашим оценкам, прирост сезонно сглаженного реального ВВП за II квартал 2026 года сложился на уровне около 3 % после близких к нулевым темпов роста на протяжении предыдущих четырех кварталов подряд. В результате, по нашим оценкам, положительный разрыв выпуска после длительного периода постепенного сокращения вновь расширился.
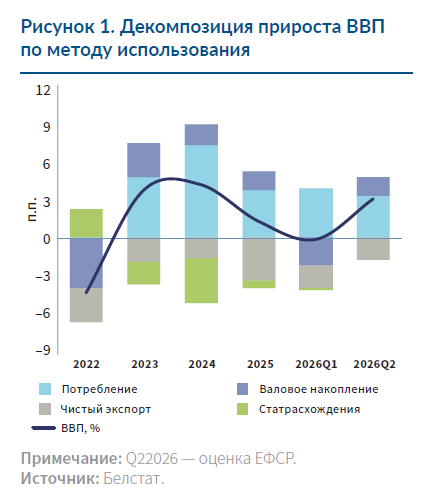
Экономическая активность Беларуси в значительной мере определяется динамикой внутреннего спроса. Внутреннее потребление остается достаточно сильным и выступает ключевым фактором экономического роста, обеспечивая заметный положительный вклад в прирост реального ВВП (Рисунок 1).
Реальный рост розничной торговли за первое полугодие 2026 года увеличился на 7,6 %. Несмотря на некоторую волатильность, сезонно скорректированный прирост в среднем составлял около 1 % в месяц, после 0,4‑0,5 % в среднем за месяц во второй половине предыдущего года. В свою очередь, внешний спрос по‑прежнему достаточно сдержанный.
Инвестиции восстанавливаются после слабого начала года. В целом прирост инвестиций в основной капитал за январь — июнь 2026 года составил 4,1 % г / г (против 13,9 % годом ранее). В то же время квартальная динамика была неоднородной. Так, если в I квартале 2026 года наблюдался спад на 2,7 % г / г, то в II квартале рост уже составил 10 % г / г. Сезонно сглаженная динамика показывает, что после достаточно слабой активности в конце прошлого года и в самом начале текущего года инвестиции в целом вернулись на траекторию роста. В II квартале сезонно сглаженные реальные инвестиции выросли на 9 % кв / кв после роста на 3,5 % в I квартале и сокращения на 8,5 % в IV квартале 2025 года. Поддержку инвестиционной активности, по нашему мнению, оказывала стимулирующая политика властей. В первом полугодии 2026 года инвестиции в наибольшей степени росли за счет средств республиканского бюджета (прирост на 24,4 % г / г) и кредитов банков (прирост на 21,2 % г / г). При этом следует отметить, что льготное кредитование хоть и занимает небольшую долю в общей структуре источников финансирования инвестиций (чуть более 4 %), но за первую половину 2026 года его объем увеличился почти вдвое.
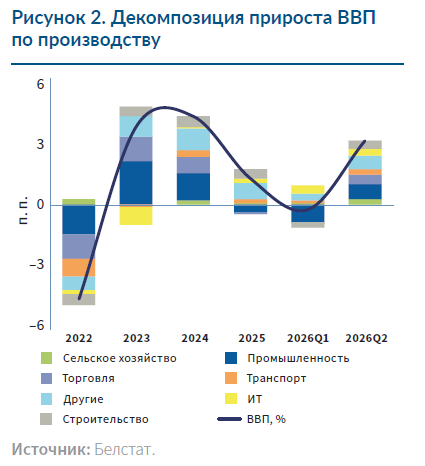
Практически все ключевые отрасли экономики в II квартале демонстрировали рост. Несмотря на то что в целом по итогам первой половины 2026 года объем промышленного производства сократился на 0,7 %, в II квартале наблюдался рост на 2 % г / г. Тем не менее складские запасы готовой продукции остаются достаточно высокими — 82,5 % от среднемесячного объема производства на 1 июля 2026 года (83,7 % годом ранее). Восстановление промышленности оказало благоприятное влияние на динамику оптовой торговли и транспорта, которые после спада на 8,3 и 1,5 % в I квартале выросли в II квартале на 10,7 и 4,4 % соответственно. Строительство, поддерживаемое ростом инвестиций, также показывало восстановление, обеспечивая положительный вклад в экономическую активность. Рост сохраняется в ИТ-секторе и секторе услуг (Рисунок 2).
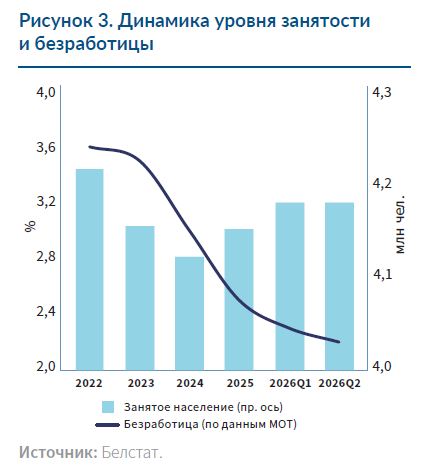
Ситуация на рынке труда оставалась напряженной. Уровень безработицы продолжает снижаться, в II квартале 2026 года он составил рекордно низкие 2,2 % (2,6 % годом ранее). Численность занятых в первом полугодии 2026 года увеличилась на 0,4 % г / г после аналогичного темпа роста за 2025 год в целом (Рисунок 3).
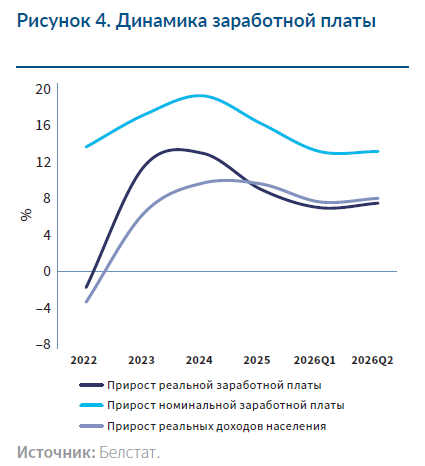
Увеличению численности занятости способствует трудоустройство иностранных граждан и лиц пенсионного возраста. Дополнительным фактором поддержания занятости выступают меры контроля за учетом лиц, не занятых в экономике. Тем не менее ситуация на рынке труда в целом продолжает характеризоваться недостаточным предложением рабочей силы, что остается важным фактором опережающего роста заработных плат (Рисунок 4)
Инфляция и тенденции в денежно-кредитной сфере
Инфляция замедлилась под воздействием более благоприятного внешнего ценового фона и укрепления белорусского рубля. Общая инфляция в июне 2026 года составила 4,3 % г / г (Рисунок 5).
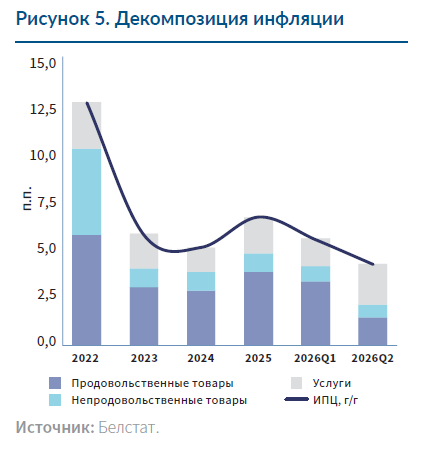
Базовая инфляция хоть и замедлилась до 4,8 % в июне 2026 года (против 7,3 % в конце 2025 года), но оставалась несколько выше общей инфляции, сдерживающее влияние на которую оказывало сокращение цен на плодоовощную продукцию — на 11,5 % г / г в июне 2026 года (после роста на 4,9 % в конце 2025 года). В дополнение к этому сдерживающее влияние на ценовую динамику оказывает ограничение импортируемой инфляции, связанной с замедлением роста цен в России. Показатель сезонно сглаженной аннуализированной инфляции в II квартале 2026 года составил, по нашим оценкам, около 5 %. Следует отметить, что внутреннее инфляционное давление со стороны факторов спроса, вызванное ростом доходов населения, сохраняется.
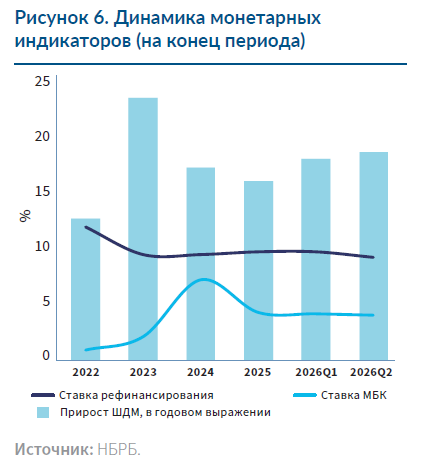
Ослабление инфляционного давления создало пространство для постепенного смягчения монетарных условий. В начале июня 2026 года ставка рефинансирования снижена на 0,5 п. п., до 9,25 %, при продолжении тенденции уменьшения значений РВСР. При этом в отличие от предыдущего года, когда смягчение было сосредоточено преимущественно в инвестиционном кредитовании, в 2026 году снижение ставок РВСР распространилось и на розничный сегмент (с 19,1 % в начале года до 18 % годовых в июне 2026 года). В целом рост денежного предложения ускорился до 18,6 % г / г в июне 2026 года после 16,1 % в конце 2025 года (Рисунок 6).
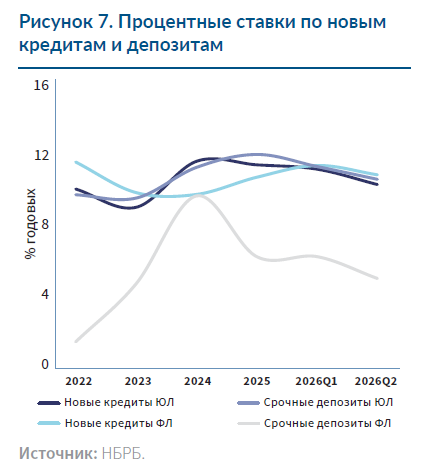
Смягчение монетарных условий (Рисунок 7) способствовало некоторому ускорению кредитования.
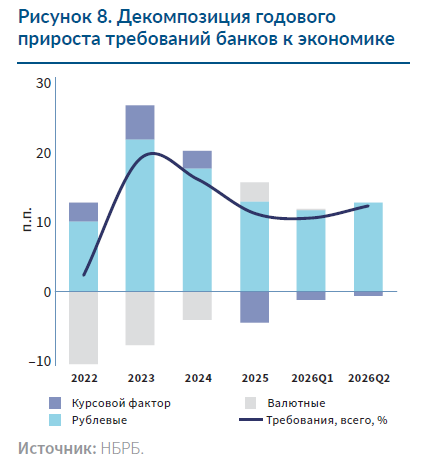
Прирост требований банков к экономике на 1 июля 2026 года составил 12,3 % после 11,3 % за 2025 год (Рисунок 8).
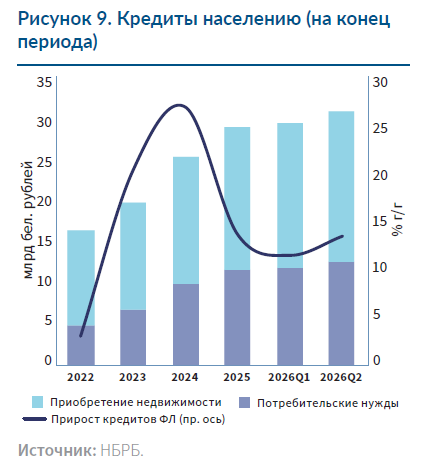
Сохраняется высокий спрос на кредитные ресурсы в национальной валюте со стороны государственных предприятий (+20,9 % г / г) и потребительского кредитования населения (+18,3 % г / г) (Рисунок 9).
Внешний сектор
Рост экспорта услуг способствовал ограничению дефицита СТО. Дефицит СТО в первой половине 2026 года составил 3 % ВВП (3,5 % ВВП годом ранее), практически полностью формируясь по линии первичных доходов за счет выплат иностранным инвесторам (Рисунок 10).
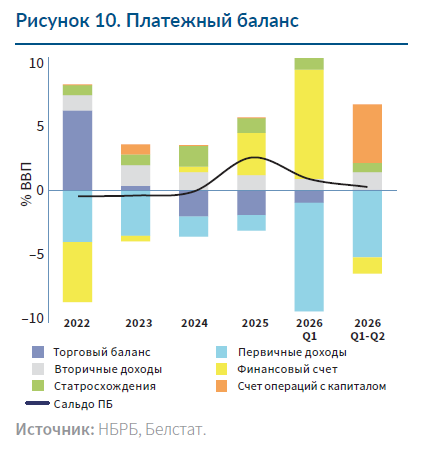
При этом внешнеторговое сальдо сложилось сбалансированным после дефицита 1,4 % ВВП годом ранее за счет активного роста экспорта услуг (на 27 %). Важно отметить, что при достаточно сильном росте стоимостных объемов экспорта и импорта товаров и услуг в целом (на 14,4 и 11,6 % соответственно) в относительном выражении объемы экспорта и импорта продолжают снижаться, составив 53,2 % ВВП (58,8 и 60,3 % ВВП годом ранее). Такая ситуация связана с быстрым ростом долларового эквивалента ВВП (на 26,4 %) в условиях укрепления белорусского рубля к доллару США.
Погашение внешнего долга выступило ключевым фактором формирования умеренного дефицита финансового счета. Отток средств по финансовому счету составил 1 % ВВП (после притока 7 % ВВП годом ранее) и формировался главным образом за счет сокращения обязательств по прочим (4,1 % ВВП) и портфельным (0,6 % ВВП) инвестициям. При этом реинвестирование доходов прямыми иностранными инвесторами (3,5 % ВВП) позволило частично компенсировать данный отток. Финансирование оттока по финансовому счету и дефицита СТО происходило за счет трансфертов, поступивших по капитальному счету в размере 3,6 % ВВП.
Внутренний валютный рынок характеризовался сохранением чистого предложения валюты и относительно стабильным курсом белорусского рубля. Ситуация на внутреннем валютном рынке в первой половине 2026 года характеризовалась чистым предложением валюты в размере 0,8 млрд долларов, позволяющим Национальному банку осуществлять покупку валюты на внутреннем рынке. Средний номинальный эффективный курс за этот период практически не изменился, потеряв лишь 1,5 %, преимущественно за счет ослабления белорусского рубля к российскому (на 3,7 %). При этом в первой половине 2026 года курс белорусского рубля к доллару укрепился на 10,8 % (период к периоду), во многом следуя за динамикой курса российского рубля.
Резервы Национального банка остаются на уровне, соответствующем критериям достаточности. Суммарно официальные резервы и иные активы НБРБ в иностранной валюте на 1 июля 2026 года составили 16,1 млрд долларов (3,5 месяца импорта) и практически не изменились с начала года (Рисунок 11).
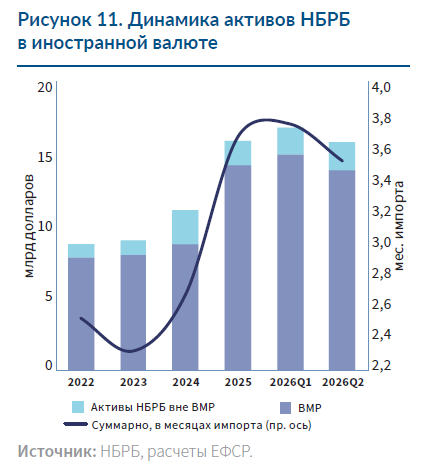
При этом негативное влияние на динамику резервов от снижения мировых цен на золото компенсировалось покупкой валюты Национальным банком на внутреннем рынке.
Среднесрочный прогноз
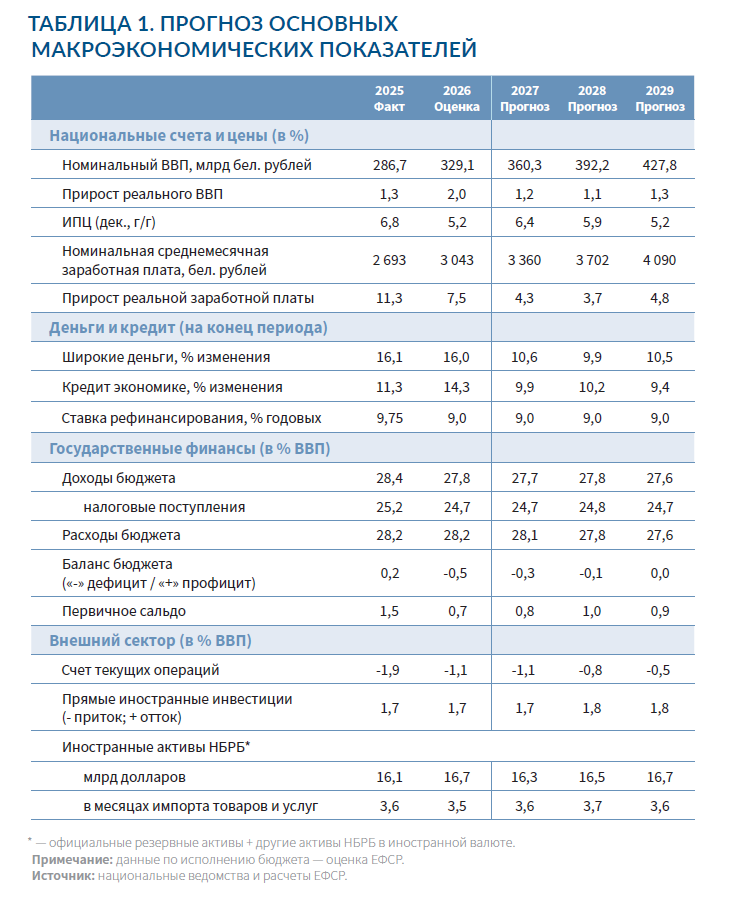
Оценка экономического роста и инфляции в Республике Беларусь в 2026 году была увеличена по сравнению с предыдущим прогнозом. Прирост реального ВВП в 2026 году ожидается на уровне около 2 % после предыдущей оценки 1,1 %. Во многом это связано с сохранением более сильного, чем ожидалось ранее, внутреннего спроса и ростом инвестиционной активности в II квартале 2026 года. Оценка ожидаемой в 2026 году инфляции хоть и была несколько пересмотрена в сторону повышения (с 4,8 до 5,2 %) под влиянием более сильного внутреннего спроса и некоторого ослабления ценового регулирования, но остается в пределах заявленных целевых параметров НБРБ (не более 7 %).
Мы ожидаем, что внутренние и внешние экономические условия в целом сохранят свой инерционный характер. Сохранение напряженной ситуации на рынке труда продолжит выступать фактором роста заработных плат, хотя и в среднесрочной перспективе ожидается постепенное затухание этого влияния. Денежно-кредитная и налогово-бюджетная политики будут нацелены на поддержание макроэкономической сбалансированности через поиск баланса между ограничением инфляционного давления и поддержкой экономического роста.
Слабый внешний спрос и охлаждение внутреннего спроса станут ключевыми факторами замедления темпов экономического роста в Беларуси в среднесрочной перспективе. Рост реального ВВП по итогам 2026 года прогнозируется на уровне 2 % (Рисунок 12), а в 2027‑2029 годах темпы роста экономики ожидаются в диапазоне 1‑2 %.
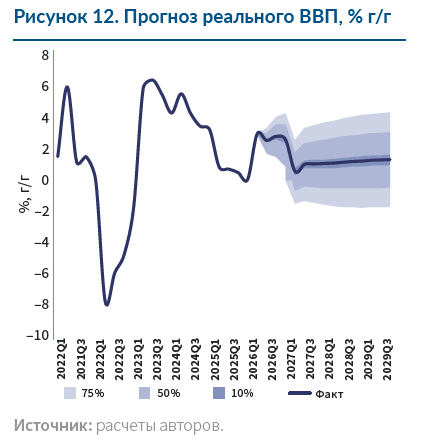
Замедление экономической активности будет сопровождаться более умеренным, но относительно высоким ростом заработных плат в условиях сохраняющейся напряженности на рынке труда: в 2026 году — около 8 %; в 2027‑2029 годах более сбалансированные темпы — около 4 %. Замедление внутреннего потребления будет способствовать постепенному уменьшению положительного разрыва выпуска в среднесрочной перспективе.
Проинфляционное влияние внутреннего спроса при нивелировании благоприятного влияния внешних факторов будет способствовать росту цен. В 2026 году влияние проинфляционных факторов сдерживается достаточно благоприятным внешним ценовым фоном и укреплением белорусского рубля, в результате чего инфляция по итогам года ожидается 5,2 % при целевом значении не более 7 %. В последующие годы по мере ослабления дезинфляционных факторов и сохранения ценового давления со стороны спроса инфляция может ускориться, например до 6,4 % в 2027 году. В то же время приближение ключевых макроэкономических показателей к своему равновесию будет способствовать замедлению инфляции и ее возвращению к среднесрочной цели в 5 %. Такая ценовая динамика, по нашему мнению, формирует условия для проведения более осмотрительной денежно-кредитной политики, применяя широкий спектр имеющихся инструментов, в том числе макропруденциальных, направленных на ограничение инфляционных рисков.
Стимулирующее влияние фискальной политики будет постепенно ослабевать с 2027 года. Сальдо консолидированного бюджета в 2026 году ожидается дефицитным в размере 0,5 % ВВП, с постепенным снижением дефицита к 2029 году. Первичное сальдо при этом будет профицитным на уровне около 0,5‑1 % ВВП в 2027‑2029 годах. При относительно стабильной динамике доходов бюджета одним из направлений фискальной поддержки, по нашему мнению, будет выступать рост заработных плат в бюджетном секторе. Однако общая динамика заработных плат замедлится на фоне ограниченного роста оплаты труда в частном секторе.
Сохранению внешнеэкономической сбалансированности будет способствовать прогнозируемое замедление роста внутреннего спроса. Дефицит СТО прогнозируется около 1 % ВВП в 2026 году с постепенным сокращением до 0,5 % к 2029 году. Ограничению дефицита СТО будет способствовать нормализация внутреннего спроса, развитие экспорта услуг и благоприятные ценовые условия торговли (Рисунок 13).
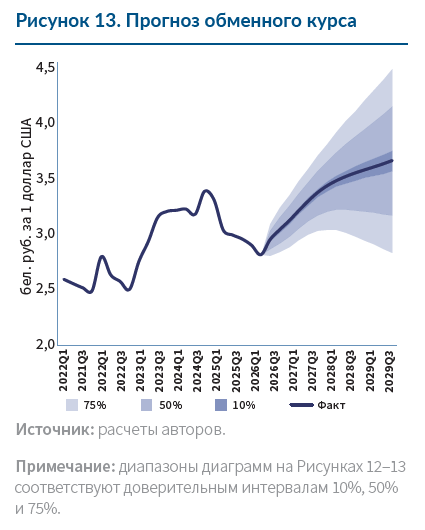
Платежи по погашению и обслуживанию государственного долга продолжат формировать давление на резервы НБРБ. Тем не менее совокупный объем иностранных активов Нацбанка ожидается около 3,5 месяца покрытия импорта в эквиваленте.
Прогноз основных макроэкономических показателей
Материал носит исключительно информационный характер и не может расцениваться как рекомендация к покупке или продаже финансовых инструментов.
Электронная версия документа находится на https://efsd.org/analytics/annual-reports